Gigasun växer i Kina – men finansieringen står i centrum
Gigasun rapporterar nya solenergiordrar och 408 MW installerad kapacitet i Kina. Samtidigt sätter emissionsplaner, en ny lånefacilitet och ett kraftigt kursfall fokus på hur expansionen ska finansieras.
2026-11-07 13:00:00
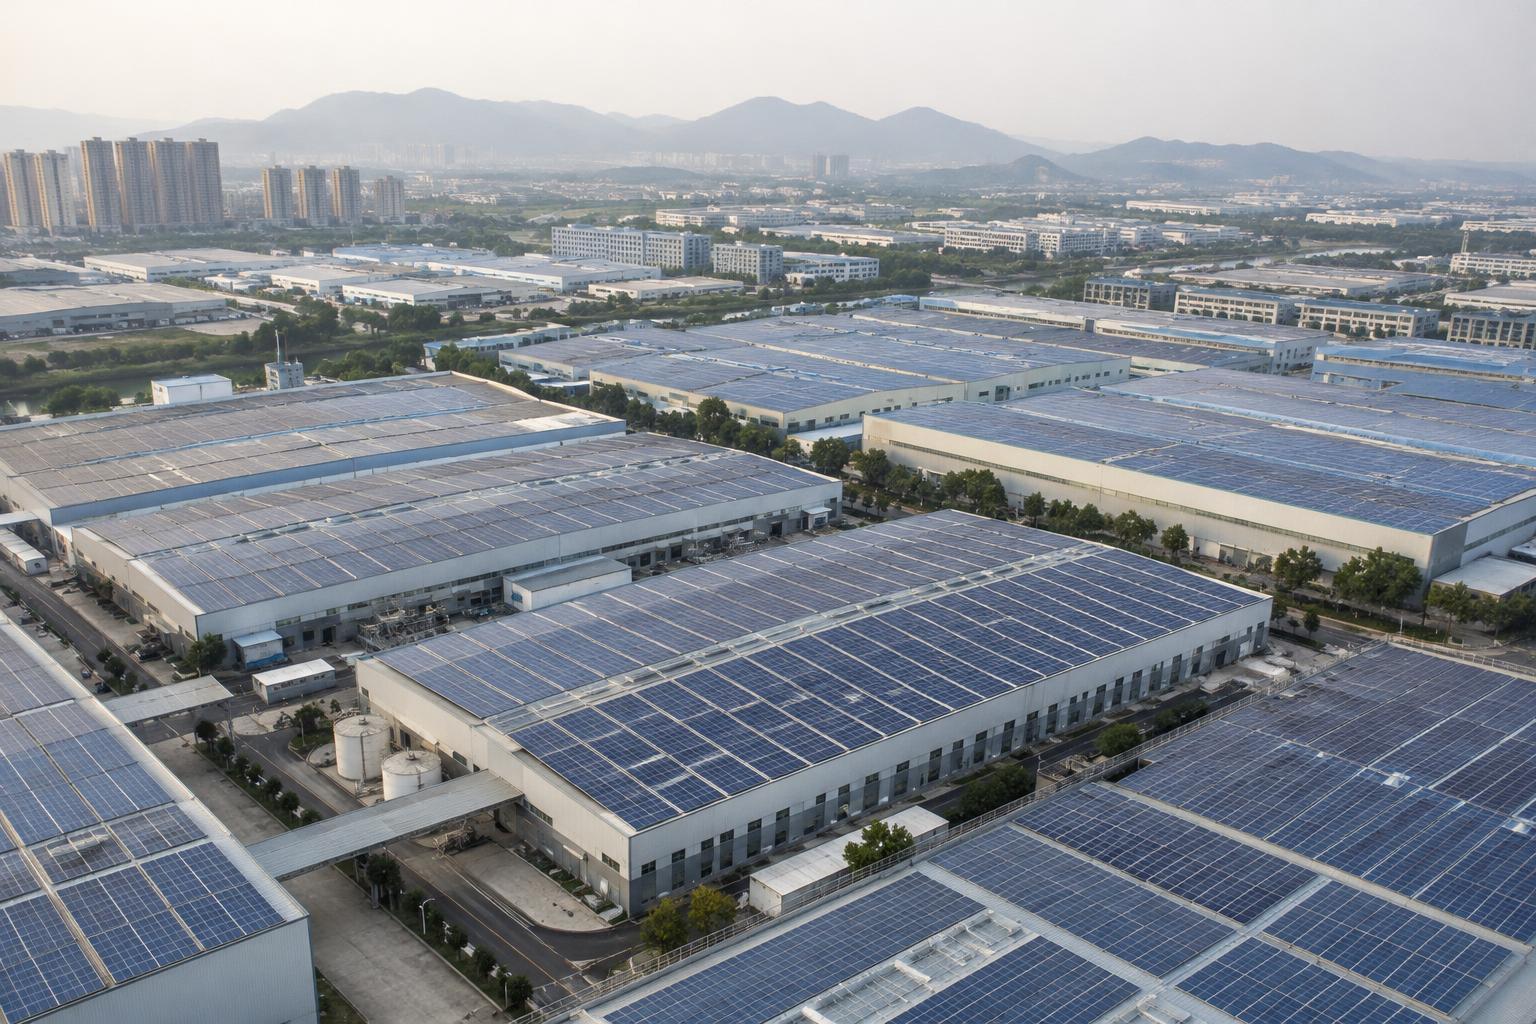
Gigasuns senaste nyhetsflöde visar två sidor av samma affär: en växande solenergiverksamhet och ett omfattande arbete med finansieringen. Bolaget, med säte i Stockholm och notering på First North, investerar i, äger och förvaltar solcellsanläggningar på kommersiella och industriella kunders tak i Kina. Elen säljs direkt till fastighetsägarna genom långsiktiga avtal.
Den senaste angivna aktiekursen är 0,698 kronor, efter en nedgång på 42,31 procent den senaste dagen. Det är en stor rörelse, men underlaget visar inte vad som utlöste den. Kursfallet bör därför inte automatiskt kopplas till ett enskilt pressmeddelande.
Långsiktiga avtal är affärens grund
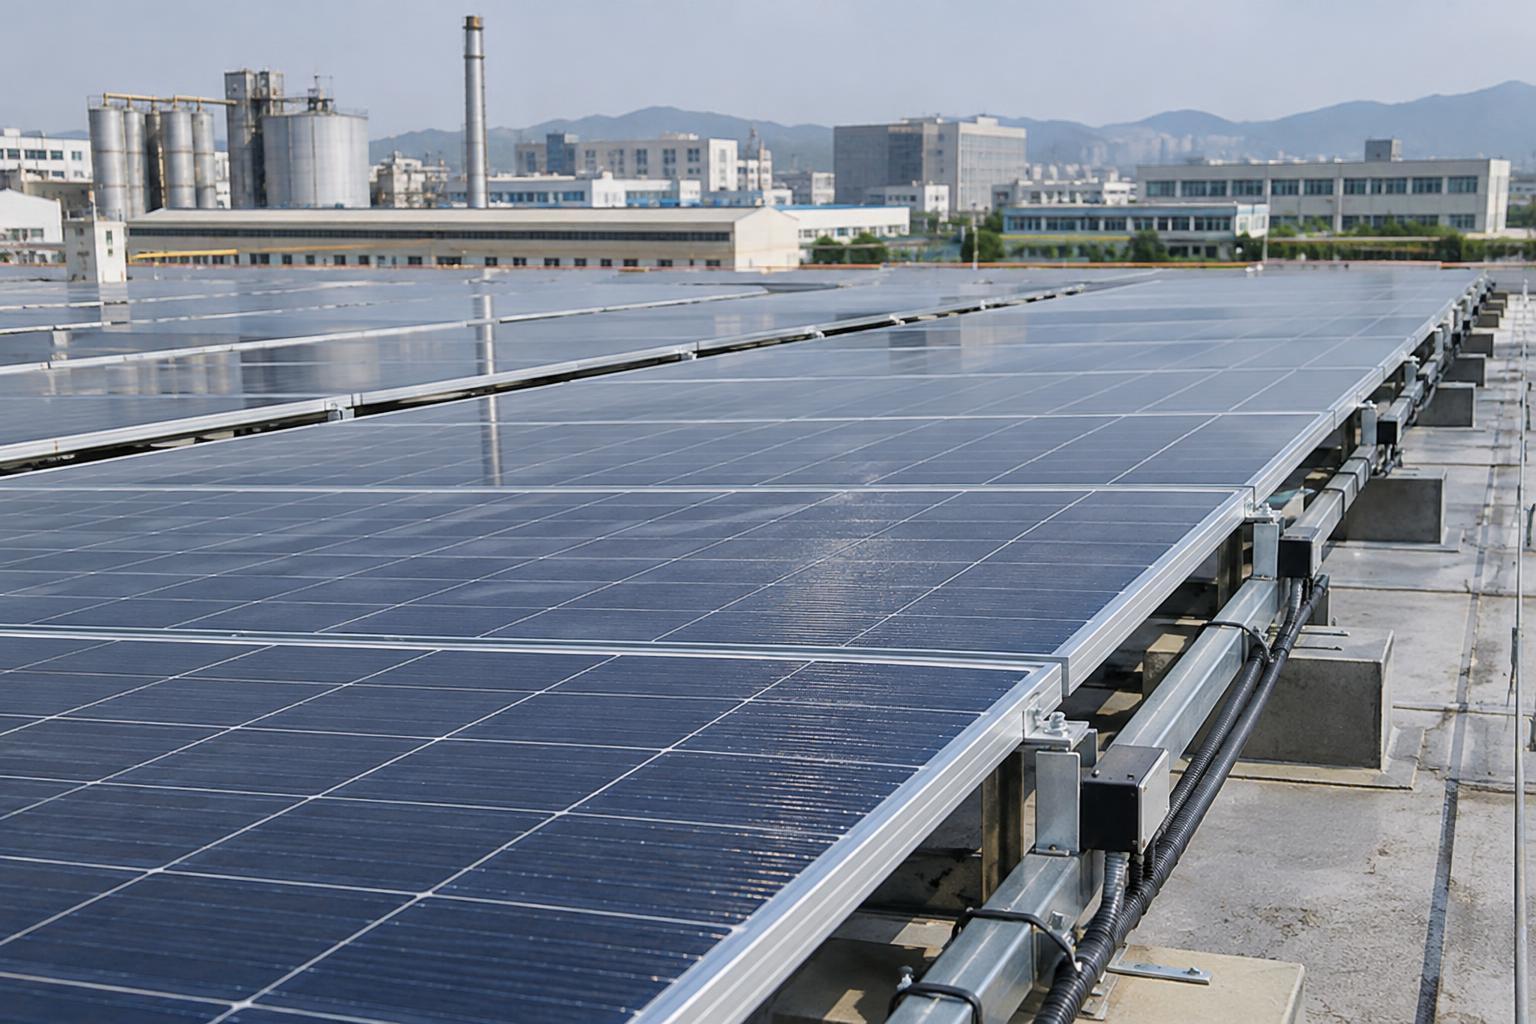
Gigasuns modell innebär att bolaget inte bara levererar en solcellsanläggning och lämnar projektet. Genom att äga och förvalta anläggningarna behåller bolaget en roll under den löpande elproduktionen. De långsiktiga avtalen ger en grund för framtida elförsäljning och kan bidra till bättre överblick över affären än en verksamhet som enbart bygger på enstaka installationer.
Samtidigt kräver ägandet kapital. Investeringen i anläggningen behöver finansieras, medan elförsäljningen sker över tid. Därmed blir finansieringskostnader, kundernas betalningsförmåga och anläggningarnas produktion viktiga för utfallet. Underlaget innehåller inga uppgifter om dessa faktorer, vilket begränsar möjligheten att bedöma avtalens lönsamhet.
Att den beskrivna verksamheten finns i Kina innebär också en geografisk koncentration. Lokala affärsvillkor och utvecklingen hos de kommersiella och industriella kunderna blir därför centrala riskområden, även om materialet inte pekar ut några konkreta problem.
Ordervärden är inte intäkter här och nu
Den 24 september 2026 meddelade Gigasun en ny order i Kina värd 5,8 MSEK och att den installerade kapaciteten nått 408 MW. Det ger ett mått på verksamhetens omfattning, men kapacitet är inte samma sak som faktisk elproduktion eller intjäningsförmåga.
Tidigare under perioden presenterades ytterligare affärer. Den 1 september meddelades tre nya ordrar värda cirka 17 MSEK över avtalets löptid. Den 14 augusti rapporterades tre nya ordrar värda cirka 92,6 MSEK över avtalens löptid.
Skillnaden mellan ett sammanlagt avtalsvärde och redovisad omsättning är viktig. Beloppen för augustiordrarna och ordergruppen från den 1 september avser hela löptider, inte ett enskilt kvartal eller år. Eftersom avtalens längd och intäkternas fördelning saknas går det inte att räkna fram ett årligt bidrag. För ordern på 5,8 MSEK preciseras inte värdets tidsperiod i underlaget.
Orderflödet visar att nya affärer tillkommer. Däremot räcker uppgifterna inte för att fastställa tillväxttakten eller hur mycket de nya avtalen kan bidra till resultat och kassaflöde.
Flera finansieringsspår samtidigt
Den 8 september meddelade Gigasun beslut om en företrädesemission på cirka 102 MSEK och en villkorad kvittningsemission till innehavare av obligationen SOLT4. Samma dag publicerades en kallelse till extra bolagsstämma. Dagen därpå meddelades en ny lånefacilitet på 100 MCNY.
Det är olika finansieringsverktyg med olika konsekvenser. En företrädesemission kan tillföra eget kapital, men kan också späda ut ägare som inte deltar. En kvittningsemission innebär i princip att fordringar byts mot aktier snarare än att motsvarande belopp betalas in kontant. Här är kvittningsemissionen uttryckligen villkorad, och underlaget visar inte att emissionerna har slutförts.
Lånefaciliteten är ytterligare en finansieringskälla, men uppgifter om ränta, löptid, säkerheter och utnyttjat belopp saknas. Det går därför inte att avgöra hur den påverkar finansieringskostnaden. Beloppen i MSEK och MCNY bör inte heller summeras utan en angiven växelkurs.
Tillväxten behöver prövas mot kassaflödet
Styrkan i det redovisade nyhetsflödet är kombinationen av nya kundavtal och en betydande installerad kapacitet. Osäkerheten ligger framför allt i ekonomin bakom expansionen: hur stora investeringarna är, vilka marginaler elförsäljningen ger och hur finansieringen påverkar befintliga aktieägare.
Gigasun publicerade sin rapport för andra kvartalet 2026 den 25 augusti, men rapportens siffror finns inte i materialet. Utan omsättning, resultat, kassaflöde och skuldsättning går det inte att bedöma den finansiella uthålligheten eller aktiens värdering. Det låga nominella aktiepriset ger i sig inget svar på den frågan.
Detta är ingen investeringsrådgivning.
Innehåll där AI kan användas helt eller delvis, men granskas.
Ögat ger inga investeringsråd. Vi ansvarar inte för beslut om att köpa, sälja eller behålla aktier.
Hej! Fråga mig om artikeln du läser – jag svarar bara utifrån den.
Nyhetsbrev
Ett kort nyhetsbrev varje söndag kväll och torsdag morgon med veckans viktigaste nyheter och analyser om svenska småbolag.