Från 37 stugor till nordisk fjälljätte – SkiStars småbolagssaga
SkiStar började med 37 stugor och en skidbacke. Dagens bokslut visar nästan fem miljarder i omsättning, bättre lönsamhet och höjd utdelning.
2026-09-30 06:41:06
Ögat bevakar 562 bolag som hör hemma bland de mindre börsnoterade företagen eller står på väg mot börsen. Den gemensamma förhoppningen är enkel: att de ska växa, bli lönsamma och en dag lämna småbolagsstadiet bakom sig. De flesta kommer inte att göra hela resan. Några fastnar, andra köps upp och vissa försvinner. Men ibland finns ett bolag som visar hur långt en liten verksamhet faktiskt kan nå.
SkiStar är en sådan berättelse. Det som började i Lindvallen med en skidbacke och 37 stugor har under drygt ett halvt sekel vuxit till Skandinaviens ledande koncern inom fjällturism. Bolaget driver i dag stora destinationer i Sverige och Norge, säljer boende, skidpass, skidskola, sportartiklar och aktiviteter och arbetar för att göra fjällen till en året-runt-affär.
Resan har inte gått spikrakt. Vädret kan förändra en säsong, investeringarna är stora och lönsamheten skapas under en begränsad del av året. Men bokslutet för september 2025–augusti 2026 visar varför SkiStar har blivit ett ovanligt tydligt svenskt exempel på hur en liten lokal verksamhet kan växa till ett etablerat börsföretag.
En stuga blev 37 stugor och en skidbacke
Historien börjar den 20 augusti 1975. Bröderna Mats och Erik Paulsson, som också grundade byggföretaget Peab, reste till Lindvallen i Sälen för att titta på en stuga. Tanken var att ge de anställda en plats för vila och rekreation. De kom inte hem med nyckeln till en enda stuga, utan med en hel stugby: 37 stugor och en skidbacke.
Det är en viktig precisering. Berättelsen återges ibland som ”en lift och 30 stugor”, men SkiStars egen historik anger 37 stugor och en skidbacke. Där lades grunden till verksamheten som då hette Lindvallen.
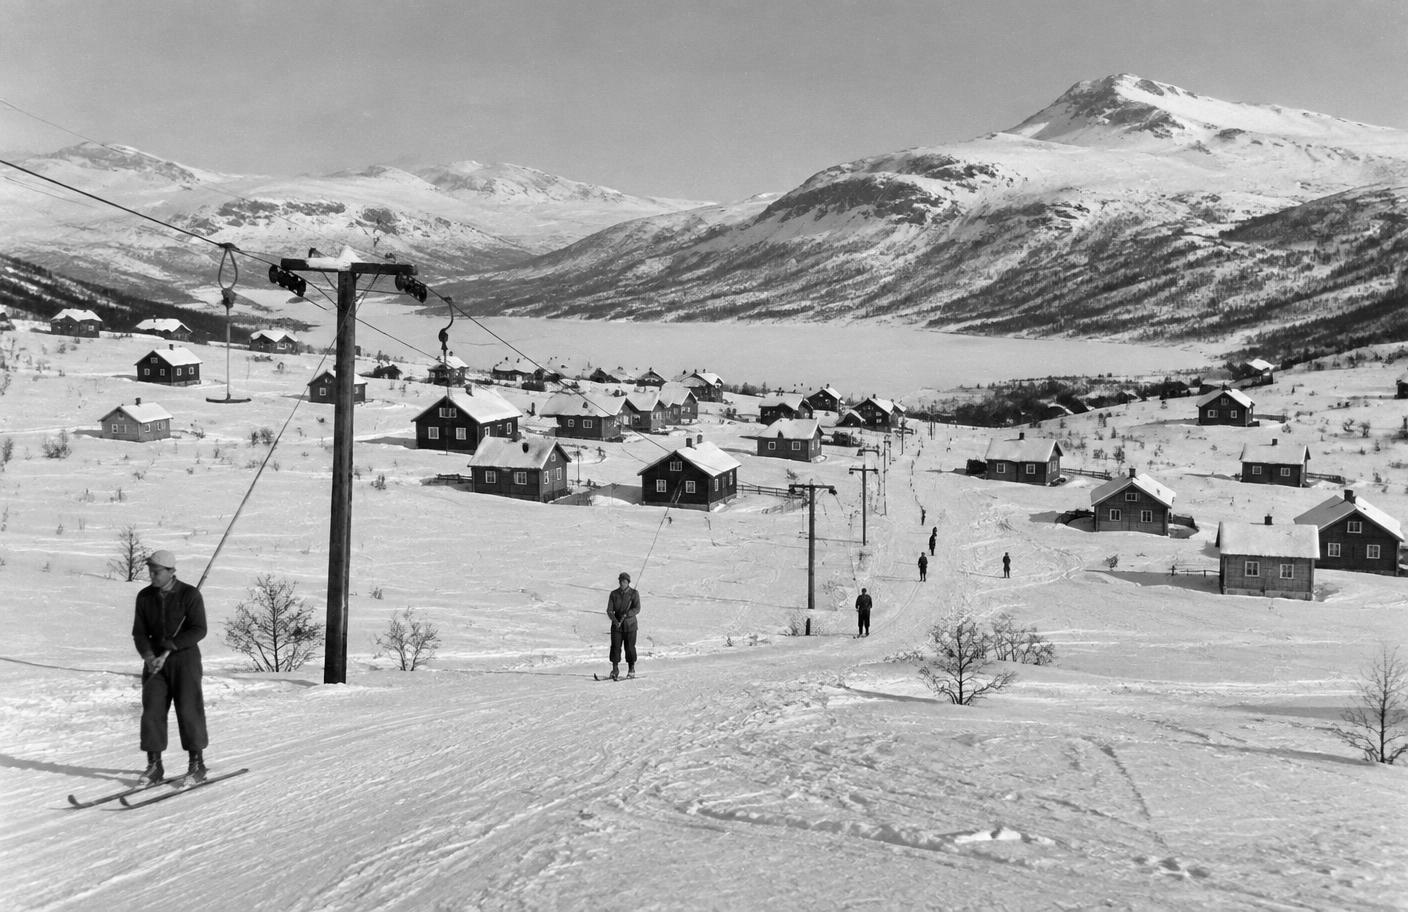
I slutet av 1970-talet började verksamheten kommersialiseras. Det var ett tidigt strategiskt vägval. En skidanläggning är inte bara en lift som transporterar människor uppför ett berg. Den är en hel kedja av upplevelser: boende, bokning, skidåkning, mat, service, utrustning och aktiviteter. Den som kan samla fler delar av resan får fler intäkter från varje gäst och kan samtidigt göra besöket enklare.
Den logiken har följt SkiStar genom hela bolagets utveckling. Gästerna köper inte enbart tillträde till en backe. De köper tid tillsammans, bekvämlighet och en fungerande semester. Det låter självklart i dag, men förmågan att paketera en hel destination blev en avgörande konkurrensfördel.
Börsen blev en plattform för nästa steg
År 1994 noterades Lindvallen i Sälen AB på Stockholmsbörsen. Den splitjusterade introduktionskursen anges i bolagets aktiehistorik till 9 kronor. Tre år senare förvärvades Tandådalen och Hundfjället. År 1999 tillkom Åre och Vemdalen, 2000 förvärvades Hemsedal och 2001 fick koncernen namnet SkiStar. När Trysil köptes 2005 hade den lokala Sälenverksamheten blivit en skandinavisk koncern.
Det är här historien blir särskilt intressant för alla de mindre bolag som Ögat följer. En börsnotering är inte målet i sig. Den kan däremot ge kapital, synlighet, ägarspridning och en valuta för förvärv. Rätt använd blir börsen en plattform för att bygga ett större företag. Fel använd kan den i stället bli en plats för återkommande kapitalanskaffningar utan varaktigt värdeskapande.
SkiStar använde sin position till att samla starka destinationer med egna identiteter under en gemensam organisation. Skalfördelarna finns i inköp, marknadsföring, digital försäljning, drift, kompetens och investeringar. Samtidigt måste varje fjällort behålla sin särskilda dragningskraft. Åre är inte Trysil, och Vemdalen är inte Sälen. Konsten ligger i att samordna det gästen inte behöver märka och bevara det gästen faktiskt reser dit för.
I dag äger och driver SkiStar fjällanläggningar i Sälen, Åre och Vemdalen samt Hammarbybacken i Stockholm. I Norge finns Trysil och Hemsedal. Kärnan är fortfarande utförsåkning, men runt den finns logiförmedling, skidskola, uthyrning, handel och annan service. Bolaget beskriver sig som den ledande skandinaviska koncernen inom fjällturism.
Utdelningen säger något om resans storlek
Styrelsen föreslår efter det senaste bokslutet en utdelning på 3,50 kronor per aktie, totalt 274 miljoner kronor. Det är 50 öre mer per aktie än året före och motsvarar 44 procent av koncernens vinst efter skatt.
Det brukar sägas att den som var med när verksamheten var liten i dag kan få tillbaka hela den ursprungliga köpeskillingen i utdelning varje år. Berättelsen fångar storleken på värdeskapandet, men den exakta jämförelsen går inte att slå fast: någon tillförlitlig offentlig uppgift om vad bröderna Paulsson betalade för Lindvallen 1975 har inte kunnat verifieras.
Det finns däremot en annan, fullt mätbar jämförelse. Den splitjusterade introduktionskursen 1994 var 9 kronor. Den föreslagna utdelningen på 3,50 kronor motsvarar nästan 39 procent av den kursen under ett enda år. Jämförelsen tar inte hänsyn till inflation, skatt, senare förändringar i aktiekapitalet eller alternativ avkastning. Den visar ändå vilken kraft långsiktig tillväxt kan få för den som äger en verksamhet innan den blivit stor.
Det är också viktigt att skilja på en lyckad företagshistoria och ett köpråd här och nu. En historiskt fantastisk resa säger inte automatiskt att aktien är rätt värderad i dag. Framtida avkastning avgörs av dagens pris, kommande vinster, investeringar och risker – inte av hur billig aktien en gång var.
Bokslutet är en bra leverans
SkiStars räkenskapsår följer fjällåret och avslutas i augusti. För helåret 2025/26 ökade omsättningen med 380 miljoner kronor till 4 954 miljoner. Det motsvarar 8 procents tillväxt. Rörelseresultatet steg med 87 miljoner till 872 miljoner kronor, en förbättring på 11 procent.
Ännu starkare är utvecklingen när vinster från försäljning av exploateringstillgångar räknas bort. Det justerade rörelseresultatet ökade från 739 till 870 miljoner kronor, eller 18 procent. Det betyder att förbättringen inte drevs av stora engångsvinster från fastigheter. Den löpande verksamheten bar mer av resultatet.
Resultatet per aktie ökade från 7,05 till 8,01 kronor. Även kassaflödet ger stöd åt bilden. Kassaflödet från den löpande verksamheten steg från 1 063 till 1 223 miljoner kronor. För ett bolag som behöver investera mycket i liftar, snösystem, boenden, digitala tjänster och destinationsutveckling är kassaflödet minst lika viktigt som den redovisade vinsten.
Det är därför rimligt att kalla bokslutet en bra leverans. Omsättningen växer, den underliggande lönsamheten förbättras, vinsten per aktie stiger och verksamheten genererar mer pengar. Samtidigt höjs den föreslagna utdelningen utan att hela vinsten delas ut. En utdelningsandel på 44 procent lämnar utrymme för fortsatta investeringar och motståndskraft om en säsong blir svagare.
Fjärde kvartalet visar affärens säsong
Helåret är starkt, men det fjärde kvartalet påminner om att SkiStar inte är ett vanligt konsumtionsbolag. Perioden juni–augusti ligger utanför den viktigaste vintersäsongen. Omsättningen ökade visserligen 29 procent till 292 miljoner kronor och rörelseförlusten minskade från 310 till 274 miljoner kronor. Kvartalet var ändå tydligt förlustbringande.
Det är inget överraskande misslyckande, utan en följd av affärens säsongsmönster. Intäkterna är koncentrerade till vintern medan personal, underhåll, utveckling och stora delar av infrastrukturen kostar året runt. Den avgörande frågan är därför inte om sommarkvartalet visar minus, utan om bolaget kan minska säsongsberoendet utan att bygga en dyr verksamhet som gästerna inte efterfrågar.
Satsningen på cykling, vandring, aktiviteter, handel och boende under barmarkssäsongen har en tydlig industriell logik. Liftar, hotell, restauranger och bokningssystem finns redan på plats. Varje extra besök utanför vintern kan bidra till att utnyttja kapitalet bättre. Men sommaraffären ska bedömas nyktert: den är fortfarande betydligt mindre än vinterverksamheten och måste med tiden visa att tillväxten också ger lönsamhet.
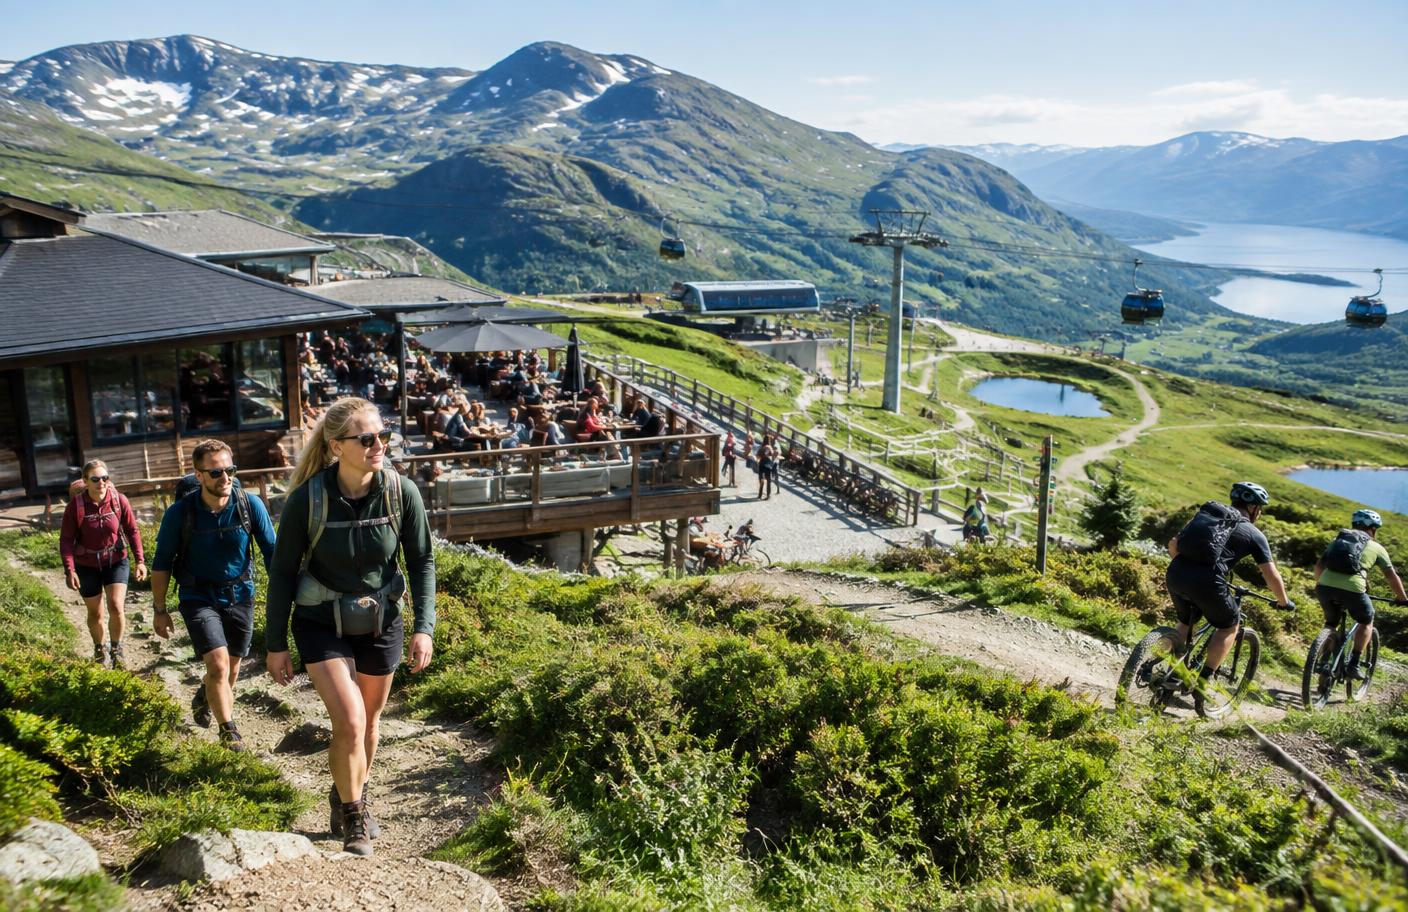
Snö är både natur och industri
SkiStars produkt ser naturgiven ut, men bakom en fungerande skidvecka finns en kapitalintensiv industri. Liftar ska byggas och besiktigas. Pister ska prepareras. Snö ska produceras när vädret tillåter. Boenden och digital bokning ska fungera när trycket är som störst. Gästerna jämför dessutom upplevelsen med internationella destinationer.
Det ger höga inträdesbarriärer. Det är svårt för en ny aktör att snabbt skapa ett konkurrerande system av sammanhängande skidområden, logiförmedling, varumärke och återkommande kunder. Samtidigt gör kapitalbehovet att felinvesteringar blir dyra. En ny lift eller ett hotell måste skapa värde under många år.
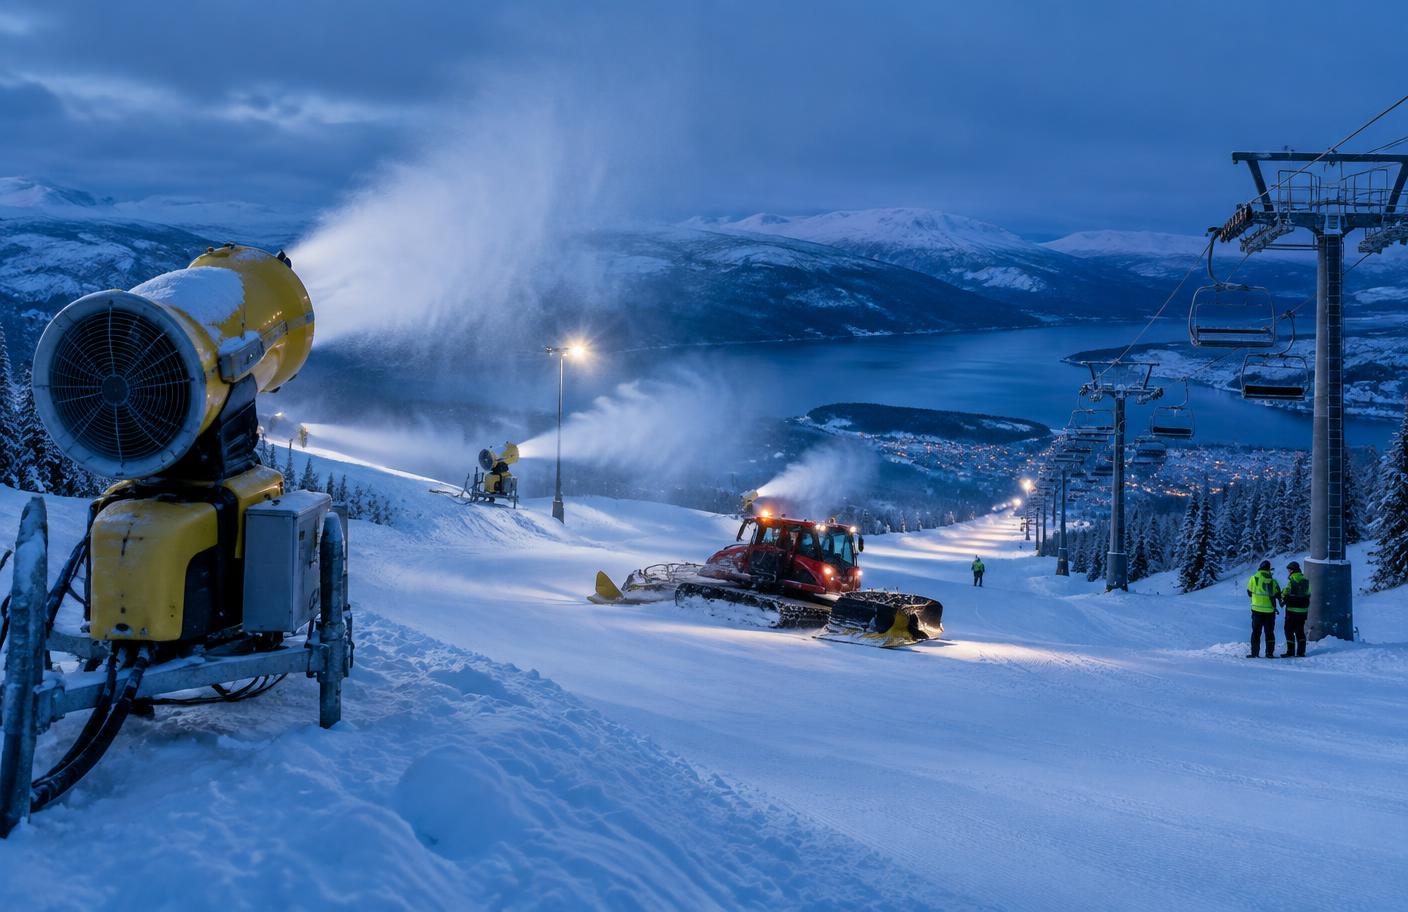
Klimatförändringen är den mest uppenbara långsiktiga risken. Varmare och mer varierande vintrar kan förkorta säsonger och öka behovet av effektiv snöproduktion. Höga elpriser, räntor och byggkostnader påverkar både den löpande driften och nya investeringar. Även hushållens ekonomi spelar stor roll. En fjällsemester är viktig för många familjer, men den är fortfarande en kostnad som kan skjutas upp när ekonomin pressas.
SkiStars storlek kan samtidigt vara en styrka. Bolaget kan fördela investeringar över flera destinationer, arbeta med bokningsdata och styra marknadsföring mot olika länder och kundgrupper. Den geografiska spridningen tar inte bort väderrisken, men den minskar beroendet av en enda dal eller ett enda liftsystem.
Bokningsläget ger stöd – men ingen garanti
Inför vintersäsongen 2026/27 var antalet bokade objektsnätter i SkiStars logiförmedling 3 procent högre än vid motsvarande tidpunkt året före. Det är en positiv signal. Bokningar skapar synlighet inför den viktigaste delen av året och visar att efterfrågan inte har tappat fart efter ett starkt bokslut.
Men ett bokningsläge är ett ögonblicksfoto, inte en färdig prognos. Gäster kan boka olika långa vistelser och köpa olika mycket under resan. Valutor påverkar internationella besökares val. Vädret påverkar både sena bokningar och konsumtionen på plats. Den investerare som bara följer antalet bokade nätter riskerar därför att missa pris, mix och kringförsäljning.
För SkiStar är den långsiktiga uppgiften att få varje gäst att vilja återvända och samtidigt köpa en större del av resan inom koncernens erbjudande. Det är där sambandet mellan liftar, boende, skidskola, uthyrning, butik och digitala tjänster blir ekonomiskt viktigt.
Vad de 562 mindre bolagen kan lära
SkiStars historia ska inte romantiseras. Fem decennier, stora investeringar, flera förvärv och en familj med industriell erfarenhet ligger bakom dagens position. Men berättelsen rymmer flera lärdomar för de mindre börsbolag som hoppas växa ur sin nuvarande kostym.
Den första är att en tydlig kärna betyder mer än en bred vision. SkiStar har byggt vidare på en enkel utgångspunkt: människor vill uppleva fjällen. Nya tjänster har lagts runt denna kärna i stället för att verksamheten har bytt identitet vid varje ny trend.
Den andra är att förvärv fungerar bäst när de stärker ett system. Tandådalen, Hundfjället, Åre, Vemdalen, Hemsedal och Trysil var inte slumpmässiga köp. De ökade utbudet, räckvidden och skalan i samma marknad. Varje ny destination kunde dra nytta av en större organisation och en gemensam försäljningskanal.
Den tredje är att tillväxt måste nå kassaflödet. Bokslutet 2025/26 är starkt inte bara för att omsättningen ökar, utan för att det justerade resultatet och kassaflödet också förbättras. Många mindre börsbolag kan visa tillväxt under en period. Det svåra är att omvandla den till pengar som räcker till investeringar, skulder, motståndskraft och så småningom utdelning.
Den fjärde är tålamod. Mellan köpet i Lindvallen 1975 och börsnoteringen 1994 gick nästan två decennier. Därefter följde nya årtionden av expansion. Den sortens värdeskapande passar illa med kravet på att varje kvartal ska ge en dramatisk kursreaktion, men väl med företagande som mäts över generationer.
Från småbolag till storbolag
SkiStar är i dag noterat på Nasdaq Stockholms Large Cap-lista. Det är alltså inte längre ett av de småbolag som Ögat i första hand bevakar. Just därför hör berättelsen hemma här. Målet för en småbolagsbevakning kan inte bara vara att beskriva bolagen medan de är små. Den måste också visa vad som krävs för att lämna den gruppen.
Från 37 stugor och en skidbacke till nästan fem miljarder kronor i årsomsättning. Från en lokal verksamhet i Lindvallen till stora destinationer i två länder. Från en idé om rekreation för anställda till 872 miljoner kronor i rörelseresultat och 274 miljoner kronor i föreslagen utdelning.
Det senaste bokslutet är inte slutet på sagan, och det tar inte bort riskerna. Men det är ett kvitto på att SkiStar går in i nästa vinter med förbättrad lönsamhet, starkare kassaflöde och ett bokningsläge som ligger före fjolårets. För dagens 562 bevakade bolag är SkiStar en påminnelse om vad marknaden ytterst letar efter: inte en evig småbolagsetikett, utan förmågan att bygga något som växer ur den.
AI-stödd notis, granskad av redaktör. Källa: SkiStar – bokslutskommuniké, historik och aktiedata
Ögat ger inga investeringsråd. Vi ansvarar inte för beslut om att köpa, sälja eller behålla aktier.
Hej! Fråga mig om artikeln du läser – jag svarar bara utifrån den.
Nyhetsbrev
Ett kort nyhetsbrev varje onsdag och lördag med veckans viktigaste nyheter och analyser om svenska småbolag.